穆长春解读dcep:数字人民币背后的金融棋局,普通人该看懂什么
穆长春解读dcep:数字人民币背后的金融棋局,普通人该看懂什么
穆长春是央行数字货币研究所副所长,dcep从概念走到公众视野,他是绕不开的名字。他反复强调:dcep本质是M0的数字化,是央行负债,不是市场代币。这句话定下了整套设计基调——信用锚定在央行,流通规则跟法定货币走,跟加密市场那套波动逻辑彻底划开,不存在"币价涨跌"这回事。
他拆解过双层运营架构:央行只管发行,不直接面对公众;商业银行负责兑换和流通。离线支付也被他重点提过——没网没电,碰一碰也能完成小额交易,山区和信号盲区特别实用。可控匿名那套逻辑是:小额保隐私穆长春解读dcep:数字人民币背后的金融棋局,普通人该看懂什么,大额可追溯,个人自由和金融安全两头兼顾。
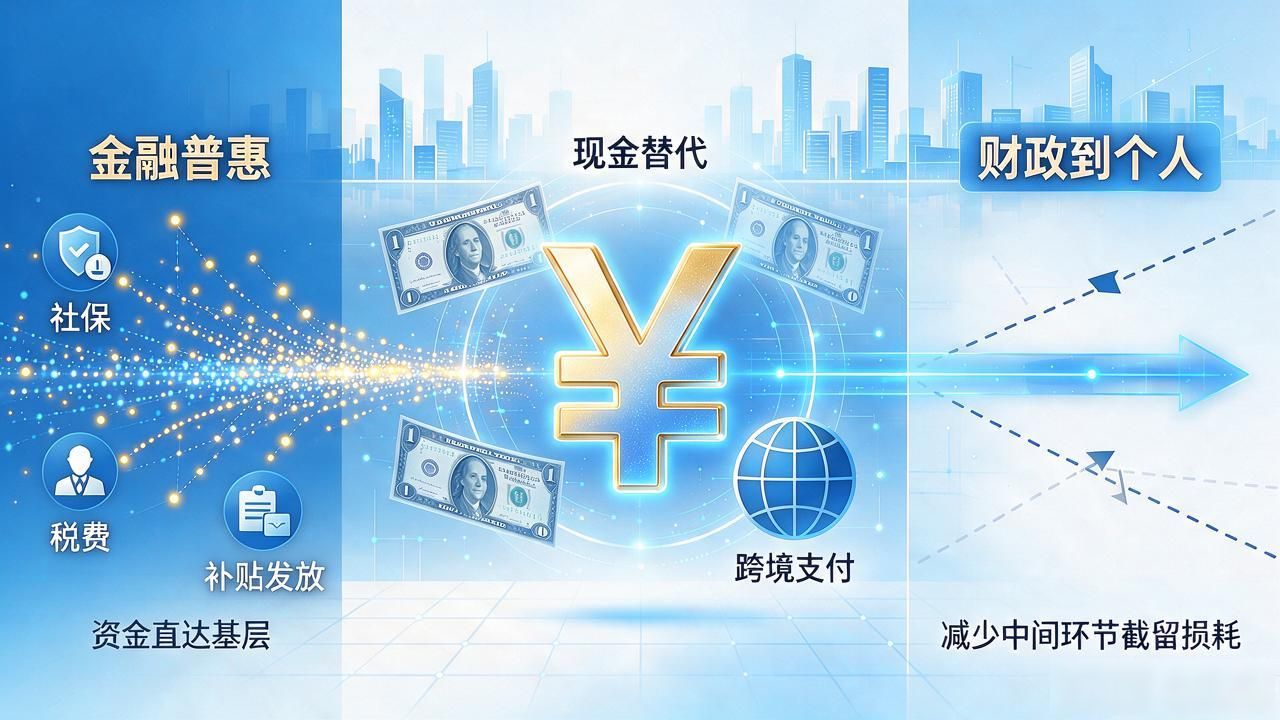
很多人觉得dcep要"取代"银行卡和支付宝,穆长春对此很克制。他的原话是:dcep是支付基础设施的补充,不是颠覆。它瞄准的是现金替代、跨境支付效率、金融普惠这些具体问题,未来可能跟社保、税费、补贴发放打通,让资金从财政到个人的链路更短、更透明,减少中间环节的截留和损耗。
落到普通人身上,最常被问的就是"跟微信支付宝有啥区别"。他答得直白:dcep是法偿货币,商家理论上不能拒收;智能合约能自动执行条件支付穆长春解读数字货币dcep,比如扶贫款到期自动到账,不用再层层审批。他始终没把它说成什么革命性事物,反复强调"稳妥推进"。这种务实,可能比任何技术细节都更值得留意。